Banco PicPay: Cartão, Pix e +
- 1.20MAvaliações
- 4,6
- Desenvolvedor
- PicPay
- Lançado
- 14 de dez. de 2012
Capturas de tela
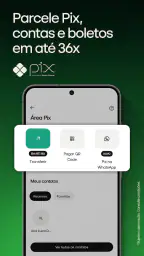
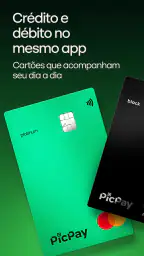
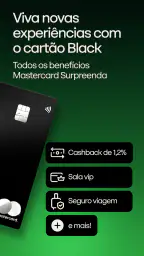
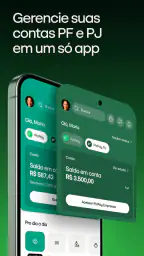
Eu costumo avaliar aplicativos financeiros menos pelo número de serviços anunciados e mais pelo que acontece quando preciso resolver algo rapidamente. No caso do Banco PicPay: Cartão, Pix e +, a proposta é concentrar tarefas do dia a dia em um único aplicativo: movimentar dinheiro, usar Pix, consultar opções de crédito, lidar com cartão e encontrar alternativas de investimento. Essa combinação pode ser muito conveniente, mas também exige atenção durante o cadastro, a confirmação de identidade e a recuperação de uma operação que não saiu como esperado.
O app é desenvolvido pela PicPay e está na categoria de finanças. Ele é gratuito para baixar, tem classificação livre e funciona em aparelhos com Android a partir da versão 7.0. A versão atual é a 11.165.1. Na prática, isso torna o aplicativo acessível a uma grande variedade de celulares, embora a experiência possa variar bastante conforme o estado do aparelho, a conexão e a atualização do sistema.
Onde normalmente surgem as dificuldades
Minha primeira impressão é que o PicPay tenta servir tanto a quem quer apenas fazer um Pix quanto a quem procura uma relação mais completa com serviços bancários. Essa amplitude é uma vantagem, mas também pode deixar a tela inicial mais carregada do que a de uma carteira digital voltada exclusivamente a pagamentos. Quem abre o aplicativo com uma tarefa simples pode encontrar atalhos para cartão, crédito, empréstimo, consignado e investimento antes de chegar exatamente ao que pretendia fazer.
O ponto mais importante é não confundir a presença de uma opção no aplicativo com aprovação automática. Crédito, empréstimos, consignado e cartão dependem de análise e de condições próprias. Eu recomendaria entrar nessas áreas com a expectativa de consultar possibilidades, não com a certeza de que qualquer produto estará disponível para qualquer pessoa. Essa diferença evita frustração e ajuda a comparar o custo total antes de aceitar uma oferta.
Também é comum o usuário ficar inseguro quando uma operação parece demorar, quando uma tela não termina de carregar ou quando o saldo não muda imediatamente. Antes de repetir um pagamento ou um Pix, eu verificaria o histórico da própria movimentação. Repetir a ação por impulso pode criar uma segunda operação, enquanto o primeiro pedido ainda está sendo processado. Em finanças, confirmar o status antes de tentar de novo é uma regra simples que evita muita dor de cabeça.
Outro ponto de atrito aparece quando a pessoa troca de celular, reinstala o aplicativo ou tenta acessar a conta depois de muito tempo. Nesses casos, a validação de identidade e a confirmação do acesso podem exigir mais paciência do que um login comum em rede social. Eu manteria os dados pessoais atualizados e usaria um aparelho em boas condições, sem alternar repetidamente entre redes instáveis durante a configuração.
O que eu conferiria antes de começar
Eu começaria pela instalação correta do aplicativo da PicPay e pela atualização do sistema do telefone. Embora o requisito mínimo seja Android 7.0, um celular compatível no papel pode apresentar travamentos se estiver sem espaço, com componentes do sistema desatualizados ou sobrecarregado por muitos aplicativos abertos. Fechar outros programas, reiniciar o aparelho e tentar novamente são medidas básicas, mas frequentemente resolvem falhas de carregamento.
Durante o cadastro, vale preencher cada informação com calma e conferir os dados antes de avançar. Um erro pequeno em nome, documento, telefone ou e-mail pode complicar a validação posterior. Eu também evitaria fazer o processo em uma conexão pública ou oscilante. Além de ser uma escolha mais prudente para um aplicativo financeiro, uma rede instável pode interromper uma etapa justamente quando o app precisa confirmar uma informação.
Se a câmera for usada em alguma etapa de identificação, eu verificaria se a lente está limpa, se há luz suficiente e se o rosto ou documento aparece inteiro no enquadramento. Não tentaria acelerar a captura movimentando o celular de um lado para outro. Uma superfície estável e iluminação uniforme costumam ser mais úteis do que insistir várias vezes em condições ruins.
Também recomendo separar um momento para conhecer a navegação antes de movimentar dinheiro. Eu procuraria primeiro o saldo, o extrato, a área de Pix, o cartão e os canais de ajuda. Essa pequena familiarização faz diferença quando surge uma urgência, como pagar uma conta ou conferir se uma transferência foi concluída. Em vez de tocar no primeiro botão chamativo, eu seguiria o caminho correspondente à tarefa e leria a tela de confirmação.
Como eu organizaria o uso no dia a dia
Para pagamentos cotidianos, o fluxo mais seguro é escolher a função correta, conferir o destinatário, revisar o valor e só então confirmar. No Pix, eu prestaria atenção especial ao nome exibido antes da conclusão. Se o nome não corresponder à pessoa ou empresa esperada, eu pararia para investigar, mesmo que a chave tenha sido copiada de uma conversa conhecida.
Um cenário bastante realista é o de alguém saindo do trabalho e precisando pagar um serviço pelo celular. Eu abriria o PicPay, verificaria primeiro se o saldo ou o meio de pagamento escolhido está disponível, faria a leitura ou inserção dos dados e revisaria tudo na tela final. Depois, guardaria o comprovante ou consultaria o histórico para confirmar o resultado. O benefício de concentrar essa rotina no mesmo app é evidente: não preciso trocar entre diferentes carteiras e aplicativos bancários para concluir uma tarefa simples.
Por outro lado, essa concentração aumenta a importância de organizar o próprio controle. Eu não trataria o saldo mostrado como substituto de um orçamento mensal. O extrato ajuda a acompanhar movimentações, mas ainda é responsabilidade do usuário conferir despesas recorrentes, parcelas e compromissos assumidos em outras instituições. Para quem usa cartão, crédito ou empréstimo, essa separação é especialmente importante: disponibilidade de limite não significa dinheiro livre.
Na área de cartão, eu usaria o app principalmente para acompanhar lançamentos e entender o impacto das compras no orçamento. Antes de parcelar, vale comparar o valor final com o pagamento à vista. Na área de crédito, eu leria com atenção as condições apresentadas, incluindo encargos, número de parcelas e total a pagar. A conveniência de contratar pelo celular não elimina a necessidade de fazer contas.
Quando uma operação falha: meu caminho de recuperação
Quando algo não funciona, minha primeira atitude seria não apagar o aplicativo imediatamente. Eu começaria identificando o tipo de problema: o app não abre, a conta não entra, a tela trava, o pagamento ficou pendente ou o valor não aparece como esperado. Cada situação pede uma verificação diferente, e reinstalar sem entender o estado da operação pode aumentar a confusão.
Se o aplicativo fecha ou fica preso em uma tela, eu reiniciaria o celular, conferiria a conexão e tentaria novamente depois de atualizar o app pela loja oficial. Também verificaria se há espaço livre no aparelho. Em celulares mais antigos, limpar arquivos desnecessários e encerrar processos em segundo plano pode melhorar a estabilidade, mas eu evitaria apagar dados do aplicativo antes de ter certeza de que consigo recuperar o acesso.
Se o problema for login, eu conferiria se estou usando o mesmo telefone ou e-mail associado à conta e se o código de confirmação está sendo digitado dentro do prazo. Eu não compartilharia códigos recebidos por mensagem, mesmo que alguém se apresente como suporte. Esse cuidado é mais importante do que qualquer atalho para acelerar o atendimento.
Para um Pix ou pagamento pendente, eu consultaria o histórico e procuraria a identificação da operação. Se houver um registro, eu não repetiria a transação até entender o status. Se não houver registro, eu revisaria a conexão e os dados do destinatário antes de tentar de novo. Em qualquer caso, eu manteria comprovantes, horários e mensagens exibidas na tela para facilitar uma eventual solicitação de suporte.
Uma dica pouco óbvia é fazer capturas de tela apenas quando isso não expuser dados sensíveis. Eu ocultaria ou evitaria compartilhar documentos, códigos de acesso, números completos de cartão e informações pessoais. Para falar com o atendimento, uma descrição objetiva do erro, acompanhada do horário e do tipo de operação, costuma ser mais útil do que enviar muitas imagens sem contexto.
Quando o problema não está no PicPay
Nem toda falha percebida dentro do aplicativo é causada pelo serviço. Às vezes, o problema está na conexão Wi-Fi, no pacote de dados, no sistema operacional ou em uma configuração de segurança do próprio telefone. Eu testaria alternar entre uma rede confiável e os dados móveis, sem fazer várias tentativas de pagamento durante o teste. Se apenas um tipo de conexão falhar, isso já oferece uma pista importante.
Também observaria se o erro acontece somente em um aparelho. Se a conta funciona em outra condição autorizada, o primeiro celular pode estar com pouco armazenamento, sistema antigo ou algum conflito temporário. Eu não instalaria versões modificadas nem aplicativos que prometem “acelerar” o PicPay. Em um app financeiro, soluções não oficiais podem criar riscos maiores do que o problema original.
Há ainda situações em que o destinatário, o banco de origem ou a própria rede de pagamentos interfere no resultado. Se uma transferência não chega, eu confirmaria os dados com quem deveria receber e verificaria o comprovante antes de concluir que o aplicativo perdeu o dinheiro. Para cobranças, boletos ou pagamentos feitos a terceiros, o prazo de processamento também pode depender da instituição envolvida.
Outro cuidado é diferenciar limite, saldo e crédito disponível. Uma pessoa pode ter saldo insuficiente mesmo vendo uma opção de cartão ou empréstimo na tela. Da mesma forma, uma oferta exibida pode exigir análise, e uma compra pode depender do limite efetivamente liberado. Eu sempre trataria a tela de confirmação como a fonte imediata para saber o que será usado e quanto será cobrado.
Onde ele se sai melhor que as alternativas
Comparado a uma conta tradicional usada apenas para transferências, o PicPay reúne mais caminhos em uma experiência voltada ao celular. Isso é útil para quem quer consultar pagamentos, cartão e possibilidades de crédito sem manter vários aplicativos abertos. A grande vantagem aparece quando a pessoa já usa o ecossistema da PicPay e prefere acompanhar movimentações em um só lugar.
Em relação a uma carteira digital mais simples, ele oferece uma proposta mais ampla. Essa amplitude pode ser positiva para quem pretende explorar investimentos ou serviços de crédito ao longo do tempo. Porém, quem deseja somente enviar Pix e ver o saldo talvez prefira uma interface mais enxuta. Nesse caso, o número maior de caminhos pode parecer excesso, não benefício.
Também não considero prudente escolher o aplicativo apenas pela facilidade de solicitar crédito. Para empréstimos, consignado e cartão, eu compararia as condições com as de bancos, cooperativas e outras instituições disponíveis para o meu perfil. A melhor alternativa pode ser aquela que apresentar o menor custo total e regras mais adequadas, mesmo que exija usar outro app.
Para quem faz sentido e para quem eu recomendaria cautela
Eu indicaria o PicPay a quem quer uma conta digital prática para tarefas frequentes, gosta de resolver pagamentos pelo celular e valoriza ter Pix, cartão e outras áreas financeiras reunidos. A nota média de 4,6, acompanhada por cerca de 2,7 milhões de avaliações, mostra uma adoção expressiva entre usuários. O aplicativo também ultrapassa 100 milhões de instalações, o que reforça seu alcance, embora popularidade não substitua a análise do seu próprio perfil.
Eu teria mais cautela se a pessoa não gosta de interfaces com muitas opções, precisa de atendimento presencial ou quer usar uma instituição exclusivamente para investimentos sofisticados. Para alguém que prefere conversar com um gerente, receber orientação cara a cara ou manter cada serviço separado, uma alternativa tradicional pode ser mais confortável.
Também não escolheria o app como única ferramenta de organização financeira sem manter algum controle externo. Uma planilha simples ou um caderno de despesas pode ajudar a enxergar o total de compromissos, principalmente quando cartão, parcelamentos e crédito aparecem no mesmo ambiente. O aplicativo facilita a execução; não substitui o planejamento.
Minha conclusão depois de testar a proposta
O Banco PicPay é uma opção forte para quem quer centralizar pagamentos e serviços financeiros em uma experiência móvel. Eu gosto especialmente da praticidade de ter Pix, cartão e caminhos para crédito no mesmo ambiente, mas considero essencial navegar com calma e confirmar cada operação. A facilidade é real, desde que não seja confundida com aprovação garantida, dinheiro disponível ou processamento instantâneo em todas as situações.
O fato de ser gratuito e ter classificação livre facilita o primeiro contato, enquanto o suporte a Android 7.0 amplia a compatibilidade. Ainda assim, eu manteria o aparelho atualizado, evitaria redes inseguras e não repetiria transações sem consultar o histórico. Esses hábitos fazem mais diferença na experiência do que simplesmente instalar a versão mais recente.
Minha recomendação final é positiva para quem procura um banco digital amplo e aceita dedicar alguns minutos para entender a organização das telas. Eu escolheria outra solução se a prioridade fosse uma interface minimalista, atendimento presencial ou comparação especializada de crédito e investimentos. Para o uso diário, porém, o app entrega uma combinação conveniente, desde que o usuário mantenha atenção aos detalhes e trate cada decisão financeira com o mesmo cuidado que teria fora do celular.
Meu veredito: vale a pena para centralizar a rotina, mas a melhor experiência vem de usar a praticidade do PicPay junto com conferência, planejamento e segurança.
Destaques
- Pix
- pagamentos e transferências reunidos em um só aplicativo.
- Cartão PicPay com gerenciamento completo diretamente pelo celular.
- Recursos de cashback e ofertas podem reduzir gastos em compras elegíveis.
- Abertura de conta e solicitação de serviços feitas de forma digital.
- Permite pagar contas
- boletos e recargas sem sair do app.
Limitações
- Alguns benefícios dependem de campanhas
- regras e estabelecimentos participantes.
- Taxas podem ser aplicadas em determinados serviços e operações.
- O rendimento e as condições da conta podem sofrer alterações.
- A análise de crédito pode limitar a aprovação ou o limite do cartão.
- É necessário proteger bem a conta
- pois o app concentra muitos serviços financeiros.
Perguntas frequentes
O que é o Banco PicPay e quais serviços ele oferece?
O Banco PicPay reúne, em um único aplicativo, serviços de conta digital, pagamentos, transferências via Pix, cartão, carteira digital e outras opções financeiras. Pela plataforma, é possível pagar boletos, fazer recargas, enviar e receber dinheiro e acompanhar movimentações. A disponibilidade de alguns produtos pode variar conforme o perfil do usuário, análise de crédito, região e regras vigentes.
É seguro usar o PicPay para fazer Pix e guardar dinheiro?
O PicPay utiliza recursos de segurança para proteger o acesso à conta e as transações, como senha, autenticação e confirmações no aplicativo. Mesmo assim, a segurança também depende dos hábitos do usuário: nunca compartilhe códigos, senhas ou dados pessoais, evite links suspeitos e confira cuidadosamente o destinatário antes de confirmar um Pix. Em caso de perda do celular, bloqueie o acesso imediatamente.
Como funciona o cartão PicPay e ele tem anuidade?
O PicPay pode oferecer cartão com funções de débito e, para usuários aprovados, crédito. A solicitação e a liberação da função de crédito dependem de análise e podem variar de pessoa para pessoa. As condições de anuidade, tarifas, limites, benefícios e parcelamento devem ser verificadas diretamente no aplicativo ou no contrato apresentado no momento da contratação, pois podem mudar.
É possível pagar contas, fazer recargas e receber dinheiro pelo aplicativo?
Sim. O aplicativo permite realizar diversas tarefas do dia a dia, como pagar contas e boletos, fazer recargas de celular, enviar dinheiro para contatos e receber transferências. O Pix costuma ser uma das formas mais práticas para movimentar valores. Antes de concluir qualquer operação, confira taxas eventualmente aplicáveis, limites disponíveis, prazo de compensação e os dados informados.
O PicPay cobra taxas e o que fazer se ocorrer um problema na conta?
Algumas operações podem ser gratuitas, enquanto outras podem ter tarifas, limites ou condições específicas, especialmente dependendo do tipo de transação, cartão ou serviço utilizado. Por isso, é importante consultar os valores exibidos antes da confirmação. Se houver cobrança indevida, Pix não reconhecido, bloqueio ou dificuldade de acesso, use a central de ajuda e os canais oficiais de atendimento do PicPay.


